소규모 태양광 발전사업자 관점에서 본 개발이익공유제의 사업성: 전남 신안군 사례를 중심으로
초록
이 연구에서는 주민수용성 확보와 개발이익의 지역 환원을 위해 도입된 개발이익공유제가 소규모 태양광 발전사업의 사업성에 미치는 영향을 발전사업자 관점에서 분석하였다. 이를 위해 전남 신안군에 위치한 997.5kW 규모 태양광 발전소를 사례로 선정하고, 실제 비용 자료와 2023~2024년 운영 자료를 활용하여 20년 기준 재무 시나리오 분석을 수행하였다. 또한 발전사업자와 관련 실무자를 대상으로 면접조사를 실시하여 정량 분석의 가정과 결과 해석을 보완하였다. 분석 결과, 개발이익공유제를 실시하지 않는 대안 B가 개발이익공유제를 실시하는 대안 A보다 순현재가치, 수익성지수, 편익비용비율에서 더 높은 값을 보였다. 반면 자기자본 내부수익률은 대안 A에서 근소하게 높게 나타났는데, 이는 주민조합 회사채 참여로 발전사업자의 초기 자기자본 투입액이 줄어든 데 따른 자본구조 효과로 해석된다. 따라서 자기자본 내부수익률 결과만으로 개발이익공유제가 발전사업자의 수익성을 높인다고 보기는 어렵다. 다만 대안 A의 순현재가치, 수익성지수, 편익비용비율이 모두 기준치를 충족했다는 점에서, 분석 대상 사례에서는 개발이익공유제 적용 이후에도 발전사업자의 재무성이 유지되는 것으로 나타났다. 민감도 분석 결과, 대안 B에서 마을발전기금과 사업 지연 비용이 일정 수준 이상 발생할 경우 대안 A와의 사업성 격차가 축소되거나 일부 지표에서 역전될 수 있음을 확인하였다. 면접조사에서도 발전사업자들이 주민수용성 문제를 사업 추진 과정의 핵심 리스크로 인식하고 있는 것으로 나타났다. 이러한 결과는 개발이익공유제가 소규모 태양광 발전사업자에게 추가 비용을 발생시키지만, 분석 대상 사례에서는 발전사업자의 재무성을 유지하면서 주민수용성 관련 불확실성을 제도적으로 관리하는 수단으로 기능할 가능성을 보여준다. 이 연구는 단일 사례 분석이라는 한계가 있으나, 개발이익공유제가 소규모 민간 발전사업자의 사업성에 미치는 영향을 실제 운영 자료에 근거하여 검토하고, 주민수용성 확보와 발전사업자 참여 지속성 사이의 관계를 분석했다는 점에서 의의가 있다.
Abstract
This study analyzes the effects of a development profit-sharing scheme, introduced to enhance local acceptance and return development benefits to the local community, on the financial feasibility of small-scale solar power projects from the perspective of power producers. To this end, it examines a 997.5 kW solar power plant located in Shinan County, Jeollanam-do, using actual cost data and operational data from 2023 to 2024 to conduct a 20-year financial scenario analysis. In addition, interviews with power producers and related practitioners were conducted to complement the assumptions and interpretation of the quantitative analysis. The results show that Alternative B, which does not implement the development profit-sharing scheme, has higher net present value, profitability index, and benefit-cost ratio than does Alternative A, which implements the scheme. By contrast, the equity internal rate of return is slightly higher under Alternative A. This result can be interpreted as a capital-structure effect arising from the reduction in the producer’s initial equity investment through resident cooperative participation in the form of corporate bonds. Therefore, the equity internal rate of return alone does not indicate that the development profit-sharing scheme increases the producer’s profitability. Nevertheless, because Alternative A satisfies the threshold values for net present value, profitability index, and benefit-cost ratio, the case analyzed shows that the producer’s financial feasibility is maintained even after the application of the development profit-sharing scheme. The sensitivity analysis shows that, when community development funds and project delay costs under Alternative B reach a certain level, the feasibility gap between the two alternatives may narrow or even be reversed for some indicators. The interview results also indicate that power producers perceive local acceptance as a key risk in the project development process. These findings suggest that although the development profit-sharing scheme imposes additional costs on small-scale solar power producers, in the case analyzed it can maintain the producer’s financial feasibility while serving as an institutional mechanism for managing uncertainties related to local acceptance. Although this study is limited by its reliance on a single case, it contributes by examining the effects of a development profit-sharing scheme on the financial feasibility of small-scale private power producers based on actual operational data and by analyzing the relationship between securing local acceptance and sustaining producer participation.
Keywords:
Development Profit-Sharing Scheme, Small-Scale Solar Power, Power Producers, Financial Feasibility, Local Acceptance, Case Study키워드:
개발이익공유제, 소규모 태양광, 발전사업자, 사업성, 주민수용성, 사례분석I. 서론
기후 위기에 대응하기 위한 에너지 전환 정책이 강화되면서, 재생에너지 확대는 전 세계적 과제로 자리 잡았다. 우리나라의 신재생에너지 발전설비 규모는 2014년 대비 최근 10년 동안 약 25GW 증가하였다. 특히 태양광(Photovoltaic, PV)은 가장 높은 성장률을 보이는 재생에너지원으로, 2025년 11월 기준 전국 태양광 설비용량은 29.1GW로 10년 전에 비해 약 9배 성장하였다(재생에너지클라우드플랫폼, 2025).
그러나 태양광 발전설비 입지는 경관 훼손, 토지 이용 갈등, 환경성 논란, 지역 주민 반발 등 다양한 사회적 쟁점을 수반하였다. 태양광 발전사업 추진 과정에서 민원 제기, 인허가 절차 지연, 소송 등으로 인해 사업 기간이 장기화되는 경향이 나타났다(기재홍, 2021). 이러한 상황에서 발전설비가 입지하는 지역사회와 개발이익을 어떻게 공유할 것인지는 재생에너지 확대 과정에서 중요한 정책 쟁점이 되었다.
전라남도 신안군은 2018년 「신재생에너지 개발이익 공유 등에 관한 조례」를 제정하고, 국내 최초로 신재생에너지 개발이익공유제를 본격 시행하였다. 신안군 개발이익공유제는 재생에너지 발전사업에서 발생하는 개발이익을 지역 주민에게 환원하고, 이를 주민 소득과 지역경제 활성화로 연결하려는 제도적 시도이다. 현재 신안군 사례는 ‘햇빛연금’이라는 이름과 함께 재생에너지 주민 참여와 이익공유 정책의 대표적 모델로 주목받고 있다. 특히 태양광과 풍력 발전에 적합한 입지 여건을 가진 지역에서 재생에너지 수익을 주민에게 배분하는 방식이 주민 소득 창출뿐 아니라 지역소멸 대응, 지역 정주 여건 개선, 재생에너지에 대한 지역 수용성 확대와도 연결될 수 있다는 예시로 언급되고 있다.
분산성을 특징으로 하는 재생에너지 설비의 확산과 안정적인 운영을 위해서는 공공부문이나 일부 대규모 발전사뿐 아니라 소규모 민간 태양광 발전사업자의 참여도 필요하다. 소규모 재생에너지 발전 사업자가 일정 수준의 사업성을 확보할 수 있어야 투자 유인이 유지되고, 재생에너지 발전 비중 확대도 지속될 수 있다. 그러나 개발이익공유제는 주민에게 개발이익을 배분하는 제도인 동시에, 발전사업자에게 주민 보상 비용, REC 추가 가중치 수익의 배분, 자본조달 구조의 변화를 수반한다. 특히 가격 변동성과 금융비용에 상대적으로 취약한 소규모 발전사업자에게 이러한 제도가 어떠한 재무적 영향을 미치는지는 별도로 검토될 필요가 있다.
기존 연구에서는 신안군의 개발이익공유제가 주민 소득 창출, 지역경제 활성화, 주민수용성 제고가 갖는 의의를 주로 다루어 왔다. 반면 실제 제도에 참여하는 소규모 태양광 발전사업자의 수익성과 투자 안정성에 어떤 영향을 미치는지에 대한 실증 분석은 상대적으로 부족하다. 특히 실제 참여 사업자의 비용 자료와 운영 자료를 활용하여 개발이익공유제의 사업성을 발전사업자 관점에서 검토한 연구는 찾아보기 어렵다. 개발이익공유제가 주민 소득 창출과 개발이익의 지역 환원, 주민수용성 확대라는 정책적 효과를 갖기 위해서도 제도에 참여하는 발전사업자의 재무성이 일정 수준 이상 확보될 필요가 있다.
이에 이 연구에서는 전남 신안군 압해읍에 위치한 997.5kW 규모 태양광 발전소의 실제 비용 자료와 2023~2024년 운영 데이터를 활용하여, 개발이익공유제가 소규모 태양광 발전사업자의 사업성에 미치는 영향을 분석한다. 개발이익공유제는 주민수용성 확보, 주민 소득 창출, 개발이익의 지역 환원 등 다양한 정책 목적과 결합될 수 있으나, 발전사업자에게는 추가 비용과 자본조달 구조의 변화를 수반한다. 따라서 이 연구에서는 개발이익공유제가 적용된 경우에도 발전사업자의 재무성이 확보될 수 있는지, 개발이익공유제 실시 여부에 따라 사업성 지표가 어떻게 달라지는지, 개발이익공유제를 실시하지 않을 경우 발생할 수 있는 비공식 보상 비용과 사업 지연 가능성을 고려하면 대안 간 사업성 평가가 어떻게 달라지는지를 검토한다.
이 연구의 질문은 다음과 같다.
첫째, 개발이익공유제가 적용된 소규모 태양광 발전사업은 발전사업자 관점에서 재무성을 확보할 수 있는가?
둘째, 개발이익공유제 실시 여부에 따라 소규모 태양광 발전소의 사업성 지표는 어떻게 달라지는가?
셋째, 개발이익공유제를 실시하지 않을 경우 발생할 수 있는 비공식 보상 비용과 사업 지연 가능성을 고려하면, 두 대안의 사업성 평가는 어떻게 달라지는가?
Ⅱ. 논의의 이론적 정책적 배경
1. 주민수용성과 이익공유
재생에너지 발전설비의 확대는 탄소중립과 에너지전환을 위해 필요하지만, 발전설비가 입지하는 지역사회에서는 경관 변화, 토지 이용, 환경 영향, 경제적 편익 배분 등을 둘러싼 갈등이 발생할 수 있다. 특히 태양광 발전사업은 비교적 소규모로 분산 입지가 가능하다는 장점이 있으나, 발전설비가 지역사회 안에 설치된다는 점에서 주민수용성 확보가 사업 추진의 중요한 조건으로 작용한다.
「전기사업법」 제7조 제5항은 신재생에너지 발전사업자에게 사전고지를 통한 주민 의견수렴 절차를 이행하도록 규정하고 있으며, 설명회나 면담이 주요 방식으로 활용된다. 이러한 절차는 발전사업 추진 과정에서 주민수용성을 확보하기 위한 제도적 장치로 마련된 것이다. 주민수용성이 충분히 확보되지 않을 경우 민원, 인허가 지연, 소송 등으로 인해 사업 일정이 장기화되고 발전사업자에게 추가 비용이 발생할 수 있다.
주민수용성은 단순히 발전설비에 대한 찬반 태도만을 의미하지 않는다. 선행연구에서는 절차적 정의, 분배적 정의, 신뢰, 장소 기반 유대, 경제적 이해관계 등이 재생에너지 발전사업에 대한 지역 주민의 태도와 갈등 형성에 영향을 미친다고 보았다. 이상훈・윤성권(2015)은 절차적 정의, 분배적 정의, 신뢰를 주민수용성에 영향을 미치는 주요 요인으로 제시하였고, 박선아・윤순진(2018)은 장소 애착과 같은 장소 기반 유대가 태양광 발전시설 입지 갈등과 관련됨을 보였다. 기재홍(2021)은 태양광 발전의 지역 수용성을 개인의 합리적 선택과 동료효과의 관점에서 분석하였다. Ki and Yun(2024)은 한국의 소규모 및 중규모 태양광 발전사업을 대상으로 사업 개발 기간을 지역 수용성의 대리변수로 분석하고, 지역 주민이 개발 주체로 참여한 경우 외부 개발자가 추진한 사업에 비해 사업 개발 기간이 통계적으로 유의하게 짧음을 보였다. 이러한 논의는 재생에너지 설비 입지를 둘러싼 지역의 반대와 갈등이 절차적 요인, 정서적 요인, 경제적 이해관계 등이 복합적으로 작용한 결과임을 보여준다.
이 가운데 경제적 편익의 배분은 주민수용성 논의에서 중요한 쟁점으로 다루어져 왔다. 주민수용성 문제로 인한 갈등은 공공 영역에서는 국가의 재생에너지 확산 목표와 탄소 중립사회로의 전환을 지연시키고, 사업자에게는 프로젝트 지연과 실행 비용 증가를 초래할 수 있으며, 지역 주민에게는 불평등과 차별에 대한 인식을 강화할 수 있다(World Bank and IFC, 2019). 세계은행(World Bank)과 국제금융공사(International Finance Corporation, IFC)는 재생에너지 프로젝트의 지역 수용성을 제고하고 장기적 투자 위험을 완화하기 위한 제도적 장치로 이익공유(Benefit sharing)를 제시하였다. 이상훈・윤성권(2015) 또한 주민수용성에 영향을 미치는 요인 가운데 하나인 분배적 정의를 실현하기 위한 방안으로 이익공유를 제시하고, 주민참여형 사업 모델 개발의 필요성을 강조하였다. 이익공유제는 주민수용성 확보만을 목적으로 하는 제도로 한정되지 않는다. 재생에너지 발전사업에서 발생하는 경제적 편익을 발전설비가 입지한 지역사회와 배분함으로써, 주민 소득 창출, 개발이익의 지역 환원, 지역경제 활성화와도 연결될 수 있다. 따라서 이익공유제는 주민수용성 확보를 위한 수단인 동시에, 재생에너지 개발이익을 지역사회에 배분하는 제도적 장치로 이해할 필요가 있다.
국내에서도 주민참여와 이익공유를 제도화하려는 정책적 시도가 이어져 왔다. 산업통상자원부는 2017년 인근 주민이나 어업인의 참여 비율이 일정 수준 이상인 재생에너지 발전소에 재생에너지인증서(Renewable Energy Certificate, REC) 추가 가중치를 부여하는 주민참여제도를 도입하였다. 이후 2021년에는 주민들이 발전 사업에 투자해 사업의 당사자가 되는 국민주주프로젝트가 운영되었고, 채권 또는 펀드 방식을 통한 주민 참여가 정책적으로 지원되었다. Ki and Yun(2024)의 연구는 지역 주민이 개발 주체로 참여할 경우 사업 개발 기간이 단축될 수 있음을 보여주며, 이는 주민참여가 사업 추진 과정의 불확실성을 완화할 가능성을 시사한다. 반면, Kim, Lee and Koo(2020)은 한국의 태양광과 풍력 발전 프로젝트를 대상으로 이익공유 적용 시의 수익성을 분석한 결과, 이익공유 미적용 시 내부투자수익률(Internal Rate of Return, IRR)이 4.49~9.50%인 반면, 이익공유 적용 시에는 -1.67~7.64%까지 하락할 수 있음을 보여주었다. 이는 이익공유가 주민참여와 지역 환원의 측면에서는 긍정적 효과를 가질 수 있지만, 발전사업자에게는 수익성 저하와 비용 부담으로 작용할 수 있음을 보여준다.
따라서 이익공유제를 평가할 때에는 지역사회 측면의 효과와 발전사업자 측면의 재무적 영향을 함께 고려할 필요가 있다. 특히 소규모 태양광 발전사업자는 가격변동성, 금융비용, 초기 투자비 부담에 상대적으로 취약하기 때문에, 이익공유제가 추가 비용과 자본조달 구조 변화를 수반할 경우 그 영향이 사업성에 직접적으로 반영될 수 있다.
2. 태양광 발전사업자의 비용과 수익
태양광 발전사업은 일반적으로 사업 타당성 검토에서 시작된다. 이 단계에서는 대상 부지의 입지 여건, 일사량, 계통 연계 가능성, 사업 규모 등을 종합적으로 검토하여 사업 추진 여부를 판단한다. 이후 기초설계, 공사계약, 실시설계, 개발행위 허가 절차가 진행되며, 이 허가 과정에서 주민수용성이 사업 추진 여부와 일정에 영향을 미치는 중요한 조건으로 작용한다. 개발행위 허가가 완료되면 공사계획인가 또는 신고, 설치공사, 사용 전 검사, 전력구매계약(Power Purchase Agreement, PPA) 체결, 사업 개시 신고를 거쳐 운영 단계에 들어간다. 따라서 주민수용성 문제는 단순한 입지 갈등에 그치지 않고, 사업 개발 기간과 비용 구조에 영향을 미칠 수 있다.
태양광 발전소의 비용구조는 크게 자본비용(Capital Expenditure, CAPEX)과 운영비용(Operating Expenses, OPEX), 금융비용(Financing Costs)으로 구분한다. 초기 자본비용은 태양광 발전사업을 시작하기 위해 투입되는 설비 투자비용을 의미한다. 운영비용은 발전소 운영 과정에서 반복적으로 발생하는 비용을 의미하며, 이 가운데 운영유지관리 비용(Operation and Maintenance Costs, O&M Costs)에는 전기안전관리비, 벌초 및 부지 관리비, 재해보험료, 기장대행료, 전기요금, CCTV 운영비 등이 포함된다. 금융비용은 사업자가 자본을 조달하는 과정에서 발생하는 대출 이자와 원금 상환 부담을 의미하며, 자금조달 구조와 금리 수준에 따라 발전사업자의 현금흐름과 사업성에 영향을 미친다.
태양광 발전사업의 수익은 발전 전력 판매에 따른 전력 매출과 REC 판매 수익으로 구성된다. 전력시장에 참여하는 경우 발전사업자는 전력거래소를 통하여 계통한계가격(System Marginal Price, SMP)을 기준으로 정산받는다. 한전과 PPA를 체결한 경우에는 월 가중평균 SMP 단가를 적용해서 한전에 발전전력요금을 청구한다. 직접 전력거래, 즉 직접 PPA는 전력 판매자와 전기 사용자가 전력시장을 거치지 않고 직접 전력을 거래하는 방식으로, 계약 조건에 따라 발전사업자의 가격 변동 위험을 일부 완화할 수 있다. REC 수익은 재생에너지 공급인증서 거래를 통해 발생한다. REC는 설비확인을 받은 발전설비가 공급한 전력량(MWh)에 설비별 가중치를 곱해서 발급되며, 발급된 REC는 전력거래소 거래시스템 등을 통해 거래될 수 있다. REC 가격은 제도 운영 방식과 시장 여건에 따라 변동하며, SMP 수익과 함께 태양광 발전사업의 주요 수익원으로 기능한다.
우리나라에서는 신재생에너지 공급의무화제도(Renewable Portfolio Standard, RPS)가 시행되고 있다. 이 제도는 500MW 규모 이상의 대형 발전사업자에게 총 발전량의 일정 비율 이상을 신재생에너지로 공급하는 것을 의무화한다. 의무공급자는 자체 발전 또는 민간 재생에너지 발전사업자로부터의 REC 구매를 통해 의무량을 이행할 수 있다. 이에 따라 REC는 민간 태양광 발전사업자의 주요 수익원으로 기능하지만, 시장 수급과 제도 변화에 따라 가격 변동성이 크게 나타날 수 있다. 특히 소규모 사업자는 대규모 발전사업자에 비해 시장 위험을 관리할 수 있는 역량이 제한적이고, 단위 설비용량당 비용 부담도 상대적으로 크다(이수일・노재형・백철우, 2015). 따라서 주민수용성 확보를 위한 개발이익공유제가 추가 비용이나 자본조달 구조 변화를 수반할 경우, 소규모 발전사업자의 사업성에 영향을 미칠 수 있다. 이러한 점에서 소규모 태양광 발전사업자 관점에서 비용과 수익 구조를 함께 검토할 필요가 있다.
3. 신안군 개발이익공유제
신안군 개발이익공유제는 재생에너지 발전사업에서 발생하는 개발이익을 지역 주민에게 환원하고, 이를 주민 소득 창출과 지역경제 활성화로 연결하기 위해 추진된 제도이다(신안군, 2024; 우양호, 2023). 신안군은 다수의 섬으로 이루어진 지리적 특성과 태양광 및 풍력 발전에 적합한 입지 여건을 바탕으로 재생에너지 사업을 지역 발전 전략의 하나로 활용해 왔다. 특히 인구 감소와 지역소멸 위험이 지속되는 상황에서, 신안군은 재생에너지 발전사업의 수익을 주민에게 배분함으로써 주민 소득을 높이고 지역 정주 여건을 개선하려 하였다. 이러한 배경에서 신안군의 개발이익공유제는 주민수용성 확보만을 목적으로 한 제도라기보다, 재생에너지 개발이익을 지역사회에 배분하여 주민 소득과 지역 지속성을 높이려는 정책적 시도로 볼 수 있다.
신안군은 2018년 10월에 「신재생에너지 개발이익 공유 등에 관한 조례」를 군수 발의로 제정하고(감사원, 2019), 국내 최초로 신재생에너지 개발이익공유제를 본격 시행하였다. 조례 제정 당시 발전 사업자들은 재산권 침해와 사업성 저하를 이유로 반발하였다. 또한 당시에는 신안군 개발이익공유제를 뒷받침할 상위 법률과 중앙정부 지침이 충분히 마련되어 있지 않았기 때문에, 신안군은 2018년 10월부터 2019년 12월까지 1년 2개월 동안 감사원의 집중 정책감사를 받았다. 감사원은 신안군이 조례 제정을 이유로 개발행위허가 업무를 부당하게 중단하였다고 보아 조례를 개정 또는 폐지할 것을 통보하였다(감사원, 2019). 이후 신안군은 재심을 청구하였지만 기각되었고(감사원, 2020), 행정법원에 재심의를 위한 소를 제기하였으나, 감사 결과가 행정처분에 해당하지 않는다는 이유로 각하되었다(기후변화행동연구소, 2023). 감사 결과의 주의 조치가 강제적 행정처분은 아니었기 때문에, 신안군 개발이익공유제는 이후에도 유지되었다.
신안군 개발이익공유제는 이후 주민조합이 참여하는 태양광 발전사업을 통해 구체화되었고, ‘햇빛연금’이라는 이름으로 주민 배당이 이루어졌다. 2021년 4월 자라도 24MW, 안좌도 96MW 발전소에서 발생한 수익을 바탕으로 안좌면 주민들에게 첫 이익공유 배당금이 지급되었고, 이후 대상 지역은 지도, 사옥도, 임자도, 비금도로 확대되었다. 2025년 10월 기준 군민의 약 49%인 18,997명이 햇빛연금 수혜를 받고 있으며 2025년 10월 기준 누적 배당금은 약 305억 원에 달한다(신안군청, 2025). 이러한 점에서 신안군의 개발이익공유제는 재생에너지 개발이익을 지역사회와 공유하고 지역 소멸에 대응하는 정책 사례이자 주민수용성 확보를 위한 제도적 장치로 주목받고 있다.
신안군 개발이익공유제의 적용을 받는 지역에서 500kW 이상의 태양광 발전 사업을 시행할 경우, 발전사업자는 사업 지분 또는 사업비 4%를 주민조합에 할당하여야 한다. 신안군 개발이익공유제에서 주민조합은 채권, 주식, 펀드 형태로 참여할 수 있다. 이 가운데 대부분의 소규모 태양광 발전소는 채권형 주민참여 형태를 채택하고 있으며, 이 연구에서도 채권형 주민참여 형태를 채택한 발전소를 연구 대상으로 설정하였다.
채권형 주민참여가 이루어질 때 자본과 수익이 배분되는 구조는 <그림 1>과 같다. 주민조합은 회사채 인수 방식으로 발전사업에 참여하며, 발전사업자는 주민조합에 분기별 채권 이자를 지급하고 만기 시 원금을 상환한다. 이와 별도로 발전사업자는 REC 추가 가중치 0.2를 적용받으며, 추가 가중치로 발생한 REC 수익은 주민 보상금의 재원으로 활용된다. 따라서 채권형 주민참여에서 주민조합이 수령하는 금액은 채권 이자와 REC 추가 가중치 수익금으로 구성된다.
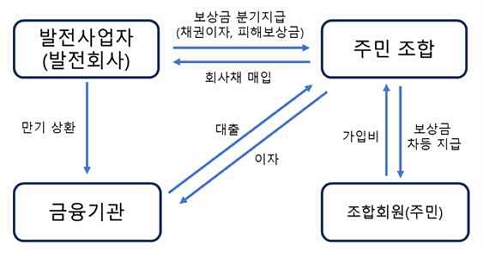
신안군 채권형 주민참여 개발이익공유제의 자본과 수익 배분 구조
발전사업자 관점에서 신안군 개발이익공유제는 추가 비용과 불확실성 완화 효과를 동시에 갖는 제도적 조건으로 볼 수 있다. 2018년 조례 제정 당시 발전 사업자들이 제도 도입에 반대한 주된 이유는 재산권 침해와 수익성 저하에 대한 우려였다. 태양광 발전사업은 발전량과 SMP, REC 가격 변동에 따라 수익이 달라질 수 있으며, 이러한 상황에서 주민조합에 채권 이자를 지급하고 REC 추가 가중치 수익금을 주민 보상금으로 배분해야 한다면 발전사업자는 추가적인 비용 부담을 느낄 수 있다.
그러나 채권형 주민참여 방식은 발전사업자의 자본조달 구조에도 영향을 미친다. 주민조합이 총 사업비의 일부를 회사채 인수 방식으로 부담하면 발전사업자가 실제로 투입해야 하는 자기자본금 규모는 줄어든다. 또한 개발이익공유제를 통해 주민참여와 보상 방식이 제도화될 경우, 비형식적 보상 협상이나 민원 대응 과정에서 발생할 수 있는 불확실성, 인허가 지연 가능성, 사업 개시 지연에 따른 비용을 줄이는 효과도 기대할 수 있다. 따라서 발전사업자 관점에서 개발이익공유제는 단순한 비용 부담으로만 보기 어렵고, 주민수용성 확보와 자본조달 구조 변화가 사업성에 미치는 영향을 함께 검토해야 하는 제도적 조건이다.
Ⅲ. 연구 설계 및 분석 방법
이 연구에서는 소규모 발전사업자 관점에서 신안군 개발이익공유제가 태양광 발전사업의 사업성에 미치는 영향을 분석하기 위해 신안군에 위치한 997.5kW급 태양광 발전소를 사례로 선정하였다. 분석은 실제 비용 자료와 2023~2024년 운영 자료를 바탕으로 수행하였으며, 개발이익공유제 실시 여부에 따라 두 가지 대안을 설정하여 비용요소와 수익요소를 비교하였다.
먼저, 분석 대상 발전소의 초기 자본비용, 운영유지관리 비용, 금융비용, 발전량 자료를 수집하고, 이를 바탕으로 20년 기준 재무 분석 자료를 구축하였다. 다음으로, 개발이익공유제를 실시하는 경우를 대안 A, 실시하지 않는 경우를 대안 B로 설정하고, 각 대안의 자본조달 구조와 주민 보상 비용, REC 추가 가중치 수익 반영 여부를 구분하였다. 이후 대안별 비용요소와 수익요소를 산정하고, 순현재가치, 자기자본 내부수익률, 수익성지수, 편익비용비율을 활용하여 사업성을 비교하였다. 또한 발전사업자와 관련 실무자를 대상으로 한 면접조사를 통해 정량분석에서 직접 포착하기 어려운 주민 보상 협상, 사업 지연 가능성, 주민수용성 관련 불확실성에 대한 맥락적 근거를 보완하였다.
1. 데이터 수집과 구축
이 연구의 분석 자료는 초기 자본비용, 운영비용, 금융비용, 발전량 자료와 발전사업자 및 관련 실무자 면접 자료로 구성된다. 초기 자본비용은 발전소 건설과 사업 개시에 필요한 설비 투자비용으로, 주 기자재, 건설공사비, 설계 및 엔지니어링 비용, 토지매입비, 기타비용으로 구분하였다. 각 비용 항목은 분석 대상 발전소의 실제 사업비 내역을 기준으로 산정하였으며, 총 초기 자본비용은 21억 원으로 확인되었다. 다만 이 자료는 특정 발전소의 실제 비용 자료에 기반한 단일 사례 자료이므로, 모든 소규모 태양광 발전사업에 일반화하는 데에는 한계가 있다. <표 1>은 분석 대상 발전소의 초기 자본비용을 정리한 것이다.

신안군 997.5kW 태양광발전소의 자본비용
운영비용은 발전소 운영 과정에서 반복적으로 발생하는 비용을 의미한다. 이 가운데 운영유지비는 관리비와 재해보험료로 구성되며, 관리비에는 전기안전관리비, 기장대행료, CCTV 운영비, 전기요금 등이 포함된다. 금융비용은 사업자가 자본을 조달하는 과정에서 부담하는 이자비용과 차입금 상환에 따른 현금유출을 의미한다. 분석 대상 발전소는 총 사업비 21억 원 가운데 70%에 해당하는 14억 7천만 원을 금융기관 차입금으로 조달하였다. 개발이익공유제가 적용되는 대안 A에서는 총 사업비의 4%에 해당하는 8,400만 원을 주민조합 회사채로 조달하고, 나머지 5억 4,600만 원을 발전사업자 자기자본으로 투자한 것으로 설정하였다. 대출금리는 해당 발전사업자가 실제로 부담한 연 4.24%를 적용하였으며, 분석 기간 동안 고정된 금리로 반영하였다. <표 2>는 분석 대상 발전소의 연간 운영유지관리 비용을 정리한 것이다.
신안군 997.5kW 태양광발전소의 O&M 연간 비용
개발이익공유제 실시 여부에 따라 발생할 수 있는 주민 보상 방식의 차이, 인허가 지연 가능성 등은 정량 자료만으로 충분히 설명하기 어렵다. 이를 보완하기 위해 발전사업자와 관련 실무자를 대상으로 면접조사를 실시하였다. 다만, 면접 참여자가 모두 발전사업자와 산업 관계자로 구성되어 있어 주민과 지방자치단체 관점이 직접 반영되지 못한 한계가 있다. 따라서 면접 자료는 정량 분석을 대체하는 자료가 아니라, 사업성 분석 가정의 현실성을 점검하고 해석을 보완하는 맥락적 자료로 제한적으로 활용하였다. <표 3>은 면접 참여자의 직책과 면접 방법을 나타내며, <표 4>는 면접 질문을 정리한 것이다.
면접 참여자 개요
면접 질문지
2. 대안 설정
이 연구에서는 개발이익공유제 실시 여부에 따른 발전사업자의 사업성을 비교하기 위해 두 가지 대안을 설정하였다. 대안 A는 신안군 개발이익공유제가 적용되는 경우로, 주민조합이 총 사업비의 4%를 회사채 인수 방식으로 부담하고, 발전사업자는 주민조합에 채권 이자와 REC 추가 가중치 수익금을 지급하는 구조이다. 대안 B는 개발이익공유제를 실시하지 않는 경우로, 주민조합의 회사채 참여와 REC 추가 가중치 수익금 배분이 없는 비교 기준 대안이다.
다만 대안 B는 실제 신안군에서 관찰된 비참여 사례가 아니라, 개발이익공유제 실시 여부에 따른 재무적 차이를 비교하기 위해 설정한 기준 대안이다. 개발이익공유제를 실시하지 않을 경우에도 발전사업자는 마을발전기금, 개별 보상 협상, 민원 대응, 인허가 지연 등에 따른 비용을 부담할 수 있다. 그러나 이러한 비용은 사업별로 규모와 발생 시점이 다르고, 신뢰할 수 있는 평균값을 확보하기 어렵다. 따라서 기본 분석에서는 대안 B의 주민 보상 비용과 사업 지연 비용을 제외하고, 이후 민감도 분석에서 마을발전기금과 사업 지연 비용이 발생하는 경우를 별도로 검토하였다.
<표 5>는 개발이익공유제 실시 여부에 따른 두 가지 대안을 비교한 것이다. 대안 A에서는 주민조합 참여와 보상 방식이 제도화되어 있어 보상금 지급구조가 비교적 명확하고, 주민수용성 확보 과정에서 발생할 수 있는 협상 불확실성과 사업 지연 가능성이 상대적으로 낮다. 반면 대안 B에서는 주민 보상 방식이 비공식 협상에 의존할 수 있으며, 협상 규모와 기간, 타결 가능성에 따라 인허가와 사업 개시가 지연될 가능성이 있다.
대안 A와 대안 B 비교
대안 A와 대안 B는 자본조달 구조에서도 차이가 있다. 두 대안 모두 21억 원으로 동일하게 설정하였으며, 금융기관 차입금은 총 사업비의 70%인 14억 7천만 원으로 설정하였다. 대안 A에서는 총 사업비의 4%에 해당하는 8,400만 원을 주민조합 회사채로 조달하므로, 발전사업자의 자기자본 투입액이 대안 B의 6억 3,000만 원보다 8,400만 원 적은 5억 4,600만 원으로 설정된다. <표 6>은 대안별 자본조달 구조를 정리한 것이다.
대안별 자본조달 구조
3. 대안별 비용요소 설정
대안별 비용요소는 초기 자본비용, 운영비용, 금융비용, 주민조합 관련 비용으로 구분하여 설정하였다. 초기 자본비용과 운영비용은 두 대안에 동일하게 적용하였고, 금융기관 차입금도 총 사업비의 70%인 14억 7천만 원으로 동일하게 설정하였다. 두 대안의 비용 구조 차이는 주민조합 회사채 조달 여부, 채권 이자 지급 여부, REC 추가 가중치 수익금 배분 여부에서 발생한다.
대안 A에서는 총 사업비의 4%인 8,400만 원을 주민조합 회사채로 조달하고, 발전사업자는 주민조합에 채권 이자를 지급하며 만기 시 원금을 상환한다. 채권 이자는 분석 대상 발전소의 사업 개시 당시 적용된 지침과 계약 조건에 따라 당기순이익의 5.2%로 산정하였다(신안군, 2023). 또한 대안 A에서는 주민참여에 따른 REC 추가 가중치 0.2로 발생한 수익을 주민 보상금으로 배분한다.
반면 대안 B에서는 개발이익공유제를 실시하지 않으므로 주민조합 회사채와 REC 추가 가중치 수익금 배분은 발생하지 않는다. 다만 개발이익공유제를 실시하지 않는 경우에도 마을발전기금, 개별 보상 협상, 민원 대응 등에 따른 비용이 발생할 수 있다. 이러한 비용은 사업별로 규모와 발생 시점이 달라 기본 분석에 일률적으로 반영하기 어렵기 때문에, 이 연구에서는 대안 B의 기본 시나리오에서 주민 보상 비용과 사업 지연 비용을 제외하였다. 대신 사업성 분석 단계에서 마을발전기금과 사업 지연 기간을 변화시킨 민감도 분석을 수행하여, 대안 B의 비용 불확실성이 사업성 평가에 미치는 영향을 검토하였다. <표 7>은 대안별 비용요소를 정리한 것이다.
대안별 비용 요소
4. 대안별 수익요소 설정
대안별 수익요소는 전력 판매 수익, 기본 REC 수익, REC 추가 가중치 수익으로 구분하여 설정하였다. 전력 판매 수익은 발전량에 SMP를 곱하여 산정하였고, 기본 REC 수익은 발전량에 기본 REC 가중치와 REC 가격을 적용하여 산정하였다. 발전량은 설비용량 997.5kW와 실제 자료의 일평균 발전시간 3.6시간을 기준으로 산정하였으며, 태양광 모듈의 성능 저하를 반영하기 위해 매년 0.5%씩 감소하는 것으로 설정하였다. SMP는 2015년부터 2024년까지의 평균 SMP인 109.84원/kWh를 반영하여 110원/kWh로 설정하였고, REC 가격은 2022년 11월부터 2025년 10월까지의 월별 REC 현물시장 평균가격 73,195원/REC를 반영하여 73,000원/REC로 설정하였다. SMP와 REC 가격은 분석 기간 동안 고정값으로 적용하였다.
대안 A에서는 개발이익공유제 참여에 따라 REC 추가 가중치 0.2가 적용되며, 이에 따른 추가 REC 수익은 주민 보상금의 재원으로 배분된다. 반면 대안 B에서는 개발이익공유제를 실시하지 않으므로 REC 추가 가중치가 적용되지 않으며, 전력 판매 수익과 기본 REC 수익만을 수익요소로 반영하였다. <표 8>은 대안별 수익요소 설정을 정리한 것이다.
대안별 수익 요소 설정
5. 사업성 분석
개발이익공유제 실시 여부에 따른 발전사업자의 사업성을 비교하기 위해 순현재가치(Net Present Value, NPV), 자기자본 내부수익률(Equity Internal Rate of Return, Equity IRR), 수익성지수(Profitability Index, PI), 편익비용비율(Benefit-Cost Ratio, B/C)을 산정하였다. 이들 지표는 장기 운영 기간 동안 발생하는 비용과 편익을 현재가치로 환산하고, 발전사업자의 투자비용 대비 재무적 성과를 비교하기 위해 활용하였다. 분석 기간은 태양광 발전소의 장기 운영 기간을 고려하여 20년으로 설정하였다.
할인율은 분석 대상 발전사업자의 실제 대출금리인 4.24%를 적용하였다. 일반적인 프로젝트 재무 분석에서는 자기자본비용과 타인자본비용을 함께 반영한 가중평균자본비용을 할인율로 사용할 수 있다. 다만 이 연구는 소규모 발전사업자 관점에서 실제 사업 추진 조건을 반영하는 데 초점을 두었고, 분석 대상 발전사업자의 자기자본비용을 산정하기 위한 시장 자료를 신뢰성 있게 확보하기 어려웠다. 따라서 이 연구에서는 해당 발전사업자가 실제로 부담한 금융기관 대출금리인 4.24%를 할인율로 적용하였다.
NPV는 분석 기간 동안 발생하는 순현금흐름을 현재가치로 환산한 뒤 초기 투자비용을 차감하여 산정하였다. NPV가 0보다 크면 할인율을 반영한 이후에도 순편익이 발생한다는 의미이므로, 해당 대안이 재무적으로 수용 가능한 것으로 보았다. 산식 (1)에서 Cₜ는 t기의 순현금흐름, r은 할인율, n은 분석 기간, C₀는 발전사업자가 투입한 초기 자기자본을 의미한다.
| (1) |
Equity IRR은 발전사업자가 투입한 자기자본을 기준으로 산정한 내부수익률이다. 일반적인 IRR이 사업 전체의 현금흐름을 기준으로 수익률을 산정하는 데 비해, Equity IRR은 금융기관 차입금 상환, 이자비용, 주민조합 채권 이자 등 타인자본 관련 현금유출을 반영한 뒤 발전사업자 자기자본에 귀속되는 순현금흐름을 기준으로 산정한다. 따라서 Equity IRR은 발전사업자의 자기자본 수익성을 파악하는 데 유용하지만, 자기자본 투입 규모와 차입 구조의 영향을 받는다. 이 연구에서는 이러한 특성을 고려하여 Equity IRR을 NPV, PI, B/C와 함께 보조적으로 해석하였다. 산식 (2)에서 Cₜ는 t기의 자기자본 기준 순현금흐름, IRR은 자기자본 내부수익률, C₀는 발전사업자가 투입한 초기 자기자본, n은 분석 기간을 의미한다.
| (2) |
PI는 초기 투자비용, 즉 총 사업비 대비 편익의 현재가치를 나타내는 지표로 산정하였다. PI가 1보다 크면 초기 투자비용보다 편익의 현재가치가 크다는 것을 의미한다. 산식 (3)을 통해 PI를 산정하였다.
| (3) |
마지막으로 B/C는 비용의 현재가치 대비 편익의 현재가치를 비교하는 지표로 산정하였다. B/C가 1보다 크면 비용보다 편익이 큰 것으로 판단한다. 이 연구에서 산식 (4)와 같이 편익과 비용의 현재가치를 비교하여 B/C를 산정하였으며, 편익과 비용의 현재가치는 산식 (5)를 통해 산정하였다. 산식 (4)의 PV(B)는 편익의 현재가치, PV(C)는 비용의 현재가치를 의미한다. 산식 (5)의 By는 y년차의 편익, Cy는 y년차의 비용, r은 할인율, n은 분석 기간을 의미한다.
| (4) |
| (5) |
이상의 지표를 산정하기 위해 앞 절에서 설정한 비용요소와 수익요소를 바탕으로 20년 기준 현금흐름을 구축하였다. 분석에서는 발전소의 장기 운영 기간, 금융기관 차입 조건, 발전량, SMP, REC 가격, 주민조합 회사채와 주민 보상금 지급 조건을 반영하였다. 주요 분석 가정은 <표 9>와 같다.
사업성 분석의 주요 가정
다만 기본 분석에서 대안 B는 개발이익공유제를 실시하지 않는 비교 기준 대안으로 설정되어 있어, 마을발전기금과 사업 지연 비용이 반영되지 않았다. 이는 대안 간 재무적 차이를 명확히 비교하기 위한 설정이지만, 실제 사업 추진 과정에서 발생할 수 있는 주민 보상 협상과 인허가 지연 가능성을 충분히 반영하지 못한다는 한계가 있다. 따라서 대안 B의 기본 분석 결과가 이러한 비용 불확실성에 따라 어떻게 달라지는지 확인하기 위해 민감도 분석을 실시하였다.
민감도 분석에서는 마을발전기금을 사업 개시 시점에 일시적으로 지급되는 비공식 주민 보상 비용으로 보고, 0원, 3천만 원, 5천만 원, 1억 원으로 설정하였다. 사업 지연은 주민수용성 확보 과정과 인허가 절차 등으로 발전소 운영 개시가 늦어지는 경우를 의미하며, 지연 기간 동안 금융기관 차입금 14억 7천만 원에 대한 이자비용만 발생하는 것으로 가정하였다. 이에 따라 6개월 지연 시 31,164,000원, 1년 지연 시 62,328,000원의 추가 비용이 발생하는 것으로 반영하였다. 마을발전기금 규모와 사업 지연 기간을 조합하여 총 12개 시나리오를 구성하였으며, 각 시나리오에서 발생하는 추가 비용은 발전사업자의 초기 현금유출에 합산하였다. 사업성 지표는 기본 분석과 동일한 방식으로 산정하였다. <표 10>은 대안 B 민감도 분석에 적용한 조건을 정리한 것이다.
대안 B 민감도 분석 조건
Ⅳ. 연구 결과
이 절에서는 개발이익공유제 실시 여부에 따른 사업성 분석 결과를 제시한다. 먼저 기본 시나리오에서 대안 A와 대안 B의 NPV, Equity IRR, PI, B/C를 비교하고, 이어서 대안 B에 마을발전기금과 사업 지연 비용이 발생하는 경우를 반영한 민감도 분석 결과를 검토한다. 마지막으로 발전사업자 및 관련 실무자 면접조사 결과를 통해 정량 분석에서 다루기 어려운 주민 보상 협상, 민원 대응, 사업 지연 가능성의 맥락을 보완한다.
1. 기본 시나리오의 사업성 분석 결과
기본 시나리오에서 대안 A와 대안 B의 사업성 분석 결과는 <표 11>과 같다. 분석 결과, 두 대안 모두 NPV가 0보다 크고 PI와 B/C가 1보다 크게 나타나 발전사업자 관점에서 재무적 수용 가능성을 확보하는 것으로 나타났다. 대안 A의 NPV는 1,104,231,015원, Equity IRR은 17.25%, PI는 1.53, B/C는 1.46으로 산정되었다. 대안 B의 NPV는 1,224,739,694원, Equity IRR은 16.31%, PI는 1.58, B/C는 1.54로 나타났다.
기본 시나리오의 사업성 분석 결과
대안 간 비교에서는 대안 B가 NPV, PI, B/C에서 대안 A보다 높게 나타났다. 이는 대안 B에서 주민조합 채권 이자 지급과 REC 추가 가중치 수익금 배분이 발생하지 않기 때문이다. 반면 Equity IRR은 대안 A가 17.25%로 대안 B의 16.31%보다 소폭 높게 나타났다. 그러나 이는 대안 A에서 주민조합 회사채 8,400만 원이 총 사업비의 일부를 구성함에 따라 발전사업자의 초기 자기자본 투입액이 대안 B보다 줄어든 데 따른 결과로 볼 필요가 있다. 따라서 Equity IRR만을 근거로 개발이익공유제가 발전사업자의 수익성을 높인다고 보기는 어렵다.
종합하면, 기본 시나리오에서는 개발이익공유제를 실시하지 않는 대안 B가 다수의 사업성 지표에서 더 높게 나타났다. 그러나 개발이익공유제가 적용된 대안 A도 NPV, PI, B/C 기준을 모두 충족하므로, 분석 대상 사례에서는 개발이익공유제 적용 이후에도 발전사업자의 재무성이 유지되는 것으로 볼 수 있다.
2. 대안 B 민감도 분석 결과
대안 B는 기본 시나리오에서 마을발전기금과 사업 지연 비용을 반영하지 않은 비교 기준 대안으로 설정되었다. 그러나 개발이익공유제를 실시하지 않을 경우에도 실제 사업 추진 과정에서는 주민 보상 협상, 민원 대응, 인허가 지연 등에 따른 추가 비용이 발생할 수 있다. 이에 따라 마을발전기금 규모와 사업 지연 기간을 변화시켜 대안 B의 사업성 지표가 어떻게 달라지는지 검토하였다. <표 12>는 대안 B 민감도 분석 결과를 정리한 것이다.
대안 B 민감도 분석 결과
분석 결과, 마을발전기금과 사업 지연 비용이 증가할수록 대안 B의 NPV, Equity IRR, B/C는 모두 하락하였다. NPV는 마을발전기금이 없고 사업 지연이 발생하지 않는 경우 1,224,739,693원으로 나타났으나, 마을발전기금 1억 원과 6개월 지연이 동시에 발생하는 경우 1,093,575,693원으로 낮아졌다. 이는 대안 A의 NPV 1,104,231,015원보다 낮은 값이다. 따라서 마을발전기금과 사업 지연 비용이 일정 수준 이상 발생할 경우, 기본 시나리오에서 나타난 대안 B의 NPV 우위는 유지되지 않을 수 있다.
Equity IRR의 경우, 기본 시나리오에서도 대안 B의 값은 대안 A보다 낮게 나타났다. 마을발전기금과 사업 지연 비용을 반영하면 대안 B의 Equity IRR은 추가로 하락하였으며, 마을발전기금 규모가 커지고 사업 지연 기간이 길어질수록 하락 폭도 커졌다. 이는 대안 B에서 추가 비용이 발생할 경우 발전사업자 자기자본 기준 수익성이 약화될 수 있음을 보여준다.
B/C 역시 마을발전기금과 사업 지연 비용이 증가할수록 하락하였다. 대안 B의 B/C는 기본 시나리오에서 1.54로 대안 A의 1.46보다 높았으나, 마을발전기금 1억 원과 6개월 지연이 발생하는 경우 1.45로 낮아져 대안 A보다 낮은 수준이 되었다. 따라서 주민 보상 비용과 사업 지연 가능성을 반영하면 기본 시나리오에서 나타난 대안 B의 우위는 줄어드는 것으로 볼 수 있다.
3. 면접조사 결과를 통한 해석 보완
앞선 사업성 분석은 개발이익공유제 실시 여부에 따른 발전사업자의 재무적 성과를 정량적으로 비교한 것이다. 그러나 실제 태양광 발전사업의 추진 과정에서는 주민 보상 협상, 민원 대응, 인허가 지연 등 정량 모형에 직접 반영하기 어려운 요인이 함께 작용한다. 이에 따라 발전사업자 및 관련 실무자 면접조사 결과를 활용하여 기본 시나리오와 민감도 분석 결과의 해석을 보완하였다.
면접조사에서는 개발이익공유제가 적용되지 않는 지역에서 태양광 발전 사업을 추진할 경우, 사업자가 주민 민원과 갈등으로 인해 상당한 불확실성과 심리적 부담을 경험할 수 있다는 점이 확인되었다. 태양광 개발 시행 및 시공업체 관계자인 A씨는 “단순히 투자 후 수익만 보면 이익공유제가 없는 지역의 수익률이 더 높을 수 있지만, 사업자에게 가장 큰 문제는 민원이며, 개발이익공유제는 이러한 민원을 구조적으로 완화해 준다.”고 언급하였다. 이 진술은 기본 시나리오에서 대안 B가 NPV, PI, B/C 기준으로 높게 나타나더라도, 실제 사업 추진 과정에서 주민수용성 확보와 민원 대응이 발전사업자에게 중요한 비용 요인으로 작용할 수 있음을 보여준다.
태양광 발전 시스템 전문업체 관계자인 B씨 역시 주민참여형 제도가 없는 지역에서는 반복적인 민원, 법적 분쟁, 소송 가능성 등으로 인해 사업 추진 과정이 장기화되는 경우가 적지 않다고 지적하였다. 특히 주민 반대가 지속될 경우, 사업자는 금전적 비용뿐 아니라 지속적인 갈등 관리와 심리적 스트레스를 감내해야 하며, 이러한 부담은 사업성 분석에서 계량화되기 어렵다고 설명하였다. 이는 민감도 분석에서 사업 지연 기간 동안 금융비용이 발생하는 것으로 가정한 설정과 연결된다.
소규모 발전사업자인 C씨도 주민수용성 문제를 사업 추진의 핵심 리스크로 인식하고 있었다. C씨는 주민 보상금이 비공식적으로 협상되는 과정에서 금액이 불확실하며, 협상이 지연될 경우 사업 자체가 지연되거나 무산될 가능성에 대한 부담이 크다고 설명하였다. 이러한 진술은 개발이익공유제를 실시하지 않는 대안 B에서 마을발전기금과 사업 지연 비용이 발생할 수 있다는 민감도 분석의 문제의식을 뒷받침한다.
이러한 면접조사 결과는 정량적 사업성 분석을 대체하거나 시나리오 구성에 직접 반영된 자료가 아니라, 분석 가정의 현실성을 점검하고 결과 해석을 보완하는 맥락적 근거로 활용하였다. 면접에서 확인된 주민 민원, 사업 지연, 마을발전기금 협상 가능성은 대안 B의 기본 시나리오가 실제 사업 여건에 비해 사업성을 다소 높게 평가할 수 있음을 보여준다. 또한 민감도 분석에서 마을발전기금과 사업 지연 비용을 반영한 것은 이러한 현장 리스크가 발전사업자의 사업성에 미칠 수 있는 영향을 검토하기 위한 설정으로 이해할 수 있다.
다만 면접 참여자가 발전사업자와 관련 실무자로 구성되어 있어, 주민과 지방자치단체의 인식을 직접적으로 반영하지 못했다는 한계가 있다. 따라서 면접조사 결과는 개발이익공유제의 사회적 효과를 일반화하기 위한 근거라기보다, 발전사업자 관점에서 정량 분석 결과를 해석하는 보완 자료로 이해할 필요가 있다. 종합하면, 개발이익공유제는 발전사업자의 재무적 수익성을 직접 높이는 요인으로 보기는 어렵지만, 주민 보상과 사업 지연을 둘러싼 불확실성을 줄이고 사업 추진 과정의 예측 가능성을 높이는 제도적 장치로 기능할 수 있다.
Ⅴ. 결론과 제언
이 연구에서는 전남 신안군 소규모 태양광 발전사업 사례를 대상으로 개발이익공유제 실시에 따른 발전사업자의 사업성을 비교하였다. 이를 위해 개발이익공유제가 적용되는 대안 A와 개발이익공유제를 실시하지 않는 대안 B를 설정하고, 실제 사업비 자료와 운영 자료를 바탕으로 20년 기준 재무모형을 구축하였다. 사업성은 NPV, Equity IRR, PI, B/C를 통해 평가하였으며, 대안 B에서 발생할 수 있는 마을발전기금과 사업 지연 비용을 반영하여 민감도 분석을 수행하였다. 또한 발전사업자 및 관련 실무자 면접조사를 통해 정량 분석에서 포착하기 어려운 주민 민원, 보상 협상, 사업 지연 가능성의 맥락을 보완하였다.
분석 결과, 기본 시나리오에서 대안 A와 대안 B는 모두 발전사업자 관점에서 재무적 수용 가능성을 확보하는 것으로 나타났다. 대안 A의 NPV는 1,104,231,015원, Equity IRR은 17.25%, PI는 1.53, B/C는 1.46으로 산정되었으며, 대안 B의 NPV는 1,224,739,694원, Equity IRR은 16.31%, PI는 1.58, B/C는 1.54로 나타났다. 대안 B는 NPV, PI, B/C에서 대안 A보다 높게 나타났으나, 이는 주민조합 채권 이자 지급과 REC 추가 가중치 수익금 배분이 발생하지 않는 조건에서 산정된 결과이다. 반면 대안 A의 Equity IRR이 대안 B보다 소폭 높게 나타난 것은 주민조합 회사채 조달로 발전사업자의 초기 자기자본 투입액이 줄어든 데 따른 자본구조 효과로 해석할 필요가 있다. 따라서 Equity IRR 결과만으로 개발이익공유제가 발전사업자의 수익성을 높인다고 보기는 어렵다.
대안 B에 대한 민감도 분석 결과는 기본 시나리오의 해석에 중요한 조건을 제시한다. 마을발전기금과 사업 지연 비용이 증가할수록 대안 B의 NPV, Equity IRR, B/C는 모두 하락하였다. 특히 마을발전기금 1억 원과 6개월 지연이 동시에 발생하는 경우 대안 B의 NPV는 1,093,575,693원으로 낮아져 대안 A의 NPV보다 낮게 나타났으며, B/C도 1.45로 낮아져 대안 A보다 낮은 수준이 되었다. 이는 개발이익공유제를 실시하지 않는 대안이 기본 시나리오에서는 더 높은 사업성을 보일 수 있지만, 실제 사업 추진 과정에서 주민 보상 비용과 사업 지연 비용이 발생할 경우 그 우위가 줄어들 수 있음을 보여준다.
면접조사 결과도 이러한 해석을 뒷받침한다. 발전사업자와 관련 실무자들은 개발이익공유제가 적용되지 않는 지역에서 주민 민원, 보상 협상, 법적 분쟁, 인허가 지연 등이 사업 추진의 주요 불확실성으로 작용할 수 있다고 보았다. 이는 개발이익공유제가 발전사업자에게 주민조합 채권 이자와 REC 추가 가중치 수익금 배분이라는 명시적 비용을 발생시키는 동시에, 주민 보상 방식과 참여 구조를 제도화함으로써 비공식 협상과 사업 지연의 불확실성을 줄이는 장치로 기능할 수 있음을 의미한다. 따라서 개발이익공유제는 발전사업자의 재무적 수익성을 직접 높이는 제도라기보다, 주민수용성 확보와 사업 추진 과정의 예측 가능성을 높이는 제도적 장치로 이해할 필요가 있다.
이 연구의 결과는 소규모 태양광 발전사업에서 개발이익공유제를 평가할 때 단순히 추가 비용의 발생 여부만을 기준으로 삼기 어렵다는 점을 시사한다. 개발이익공유제는 발전사업자에게 일정한 비용 부담을 부과하지만, 분석 대상 사례에서는 그 비용이 사업성을 훼손할 정도로 나타나지는 않았다. 오히려 제도화된 주민참여 구조는 비공식 보상 협상과 인허가 지연 가능성을 줄임으로써 사업 추진의 불확실성을 완화할 수 있다. 따라서 지방자치단체가 개발이익공유제를 설계할 때에는 주민에게 개발이익을 환원하는 목적과 함께, 소규모 발전사업자의 재무적 지속 가능성이 유지될 수 있는 수준에서 주민참여 비율, 채권 이자 지급 방식, REC 추가 가중치 수익금 배분 구조를 조정할 필요가 있다.
정책적으로는 개발이익공유제를 주민수용성 확보를 위한 사후적 보상 수단으로만 볼 것이 아니라, 사업 초기 단계에서 주민참여 방식과 보상 기준을 명확히 하는 제도적 장치로 설계할 필요가 있다. 특히 소규모 발전사업자는 대규모 사업자에 비해 자본 여력과 위험 흡수 능력이 제한적이므로, 주민참여에 따른 비용 부담이 과도해지지 않도록 제도 설계의 균형이 필요하다. 주민조합 참여 방식, 채권 이자 지급 기준, REC 추가 가중치 수익금 배분 방식이 명확하게 제시될수록 발전사업자는 사업 초기 단계에서 비용을 예측할 수 있고, 주민 역시 보상 구조를 이해하기 쉬워진다. 이는 주민과 발전사업자 간 갈등을 줄이고, 재생에너지 사업의 지역 내 수용성을 높이는 데 기여할 수 있다.
다만 이 연구에는 몇 가지 한계가 있다. 먼저 분석은 전남 신안군의 997.5kW 규모 태양광 발전소 단일 사례를 중심으로 수행되었기 때문에, 결과를 모든 소규모 태양광 발전사업에 일반화하는 데에는 한계가 있다. 또한 SMP와 REC 가격을 분석 기간 동안 고정값으로 적용하였으므로, 장기적인 전력시장 가격 변동성이 사업성에 미치는 영향을 충분히 반영하지 못했다. 면접조사 역시 발전사업자와 관련 실무자를 중심으로 이루어져 주민과 지방자치단체의 인식을 직접적으로 분석하지 못했다. 향후 연구에서는 다양한 지역과 사업 규모를 대상으로 사례를 확대하고, SMP와 REC 가격 변동을 반영한 시나리오 분석이나 확률적 분석을 수행할 필요가 있다. 또한 주민, 지방자치단체, 발전사업자를 함께 포함한 다면적 조사를 통해 개발이익공유제가 재생에너지 사업의 지역 수용성과 사업 지속 가능성에 미치는 영향을 보다 종합적으로 검토할 필요가 있다.
References
- 감사원, 2019, 『지자체 주요정책・사업 등 추진상황 특별점검 감사보고서』, 감사원.
- 감사원, 2020, 『주의요구(도시계획조례 및 개발행위허가 업무 부당 처리)에 관한 재심의 결정 (분류번호: 2020-재심-1)』, 감사원.
- 기재홍, 2021, “국내 사업용 태양광발전의 지역 수용성과 동료효과 분석,” 박사학위논문, 서울대학교, 서울.
- 박선아・윤순진, 2018, “장소애착 맥락으로 본 태양광 발전시설 입지 갈등과 수용성,” 『환경사회학연구 ECO』, 22(2), pp. 267-317.
- 신안군청, 2025, 『2025년 주요업무 시행계획』, 신안군청.
- 신안군, 2023, 신・재생에너지 개발이익 공유 등에 관한 지침 (예규 제11호).
- 신안군, 2024, 신・재생에너지 개발이익 공유 등에 관한 조례 (조례 제2728호).
-
우양호, 2023, “지역주민 공동체와 지속가능한 이익공유제는 가능한가?: 전남 신안군의 경험,” 『지방정부연구』, 27(2), pp.165–191.
[https://doi.org/10.20484/klog.27.2.8]

- 이상훈・윤성권, 2015, “재생에너지 발전설비에 대한 주민 수용성 제고 방안,” 『환경법과 정책』, 15, pp. 133–166.
- 이수일・노재형・백철우, 2015, 『신재생에너지 보급정책의 효율화 방안 연구』, 한국개발연구원.
- 전기사업법, 2025, 법률 제21438호.
-
Ki, J. and S.-J. Yun, 2024, “Local versus outsider developers: Impact on development duration and its implications for community acceptance of solar PV plants in South Korea,” Energy Policy, 193, 114272.
[https://doi.org/10.1016/j.enpol.2024.114272]
-
Kim, K. J., H. Lee, and Y. Koo, 2020, “Research on local acceptance cost of renewable energy in South Korea: A case study of photovoltaic and wind power projects,” Energy Policy, 144, 111684.
[https://doi.org/10.1016/j.enpol.2020.111684]
- World Bank and International Finance Corporation, 2019, Improving the investment climate for renewable energy: Through benefit sharing, risk management, and local community engagement, World Bank Group.
웹사이트
- 기후변화행동연구소, 2023, “신안군 태양광 주민참여형 이익공유제 사업현황,” https://climateaction.re.kr/index.php?mid=news01&document_srl=1693693, , [2025.12.11.]
- 신안군청, 2025, “신안군, 햇빛연금 누적 수익 300억 원 돌파!,” https://www.shinan.go.kr/home/www/openinfo/participation_07/participation_07_01/show/137895, , [2025.12.11.]
- 재생에너지클라우드플랫폼, 2025, https://recloud.energy.or.kr/, , [2025.12.11.]
Appendix
박가영: 서울대학교 사범대학 환경교육전공 석사과정에 재학 중이다. 학교 및 사회 환경교육, 재생에너지 정책 및 경제성 분석에 관심을 가지고 있다(rkduddk45@snu.ac.kr).
윤순진: 서울대학교 환경대학원 교수로 재직 중이다. 서울대학교 사회학과 졸업 후, 미국 델라웨어대학교에서 도시행정・공공정책 석사 학위와 환경・에너지정책 박사 학위를 받았다. 주요 연구 관심 영역은 기후위기와 탄소중립, 에너지 전환으로, 이러한 문제 관련하여 사회구성원들이 어떻게 문제를 인식하고 해결을 위한 변화를 모색하는지, 또 어떻게 변화를 만들어갈 수 있는지에 대해 정책학과 환경사회학, 환경교육학적 접근을 시도한다(ecodemo@snu.ac.kr).